Risque et rendement : comprendre les bases de l’investissement
Risque rendement investissement : découvrez comment évaluer le bon équilibre selon votre situation et éviter les erreurs fréquentes pour investir sereinement.
Investir, c’est un peu comme prendre la route sans savoir exactement quelles surprises vous attendent : parfois, le trajet est lisse, parfois, il y a des virages inattendus. Beaucoup se demandent : comment maximiser ce que je peux gagner sans prendre trop de risques ?
Pour des milliers de personnes, comprendre le duo risque rendement investissement est un vrai casse-tête. Selon l’Autorité des marchés financiers et de nombreux experts, plus le potentiel de gain est élevé, plus la probabilité de fluctuation – ou de perte – augmente. Ce n’est pas qu’une histoire de bourse, cela vaut aussi pour les livrets, l’immobilier, la crypto. Chacun a ses règles du jeu.
On lit souvent qu’il suffit de suivre une recette toute faite ou de “jouer prudemment” pour éviter les mauvaises surprises. Mais la réalité est bien plus nuancée : chaque solution simpliste oublie que tout investissement doit correspondre à votre situation, vos connaissances et votre tolérance personnelle au risque.
Dans cet article, on va faire simple, concret et honnête. Vous découvrirez ce que veulent vraiment dire “risque” et “rendement”, comment mesurer si un placement vous convient, et quelques astuces pour progresser sans stress et sans jargon. Prêt à comprendre l’essentiel pour investir sereinement ?
Comprendre la relation entre risque et rendement
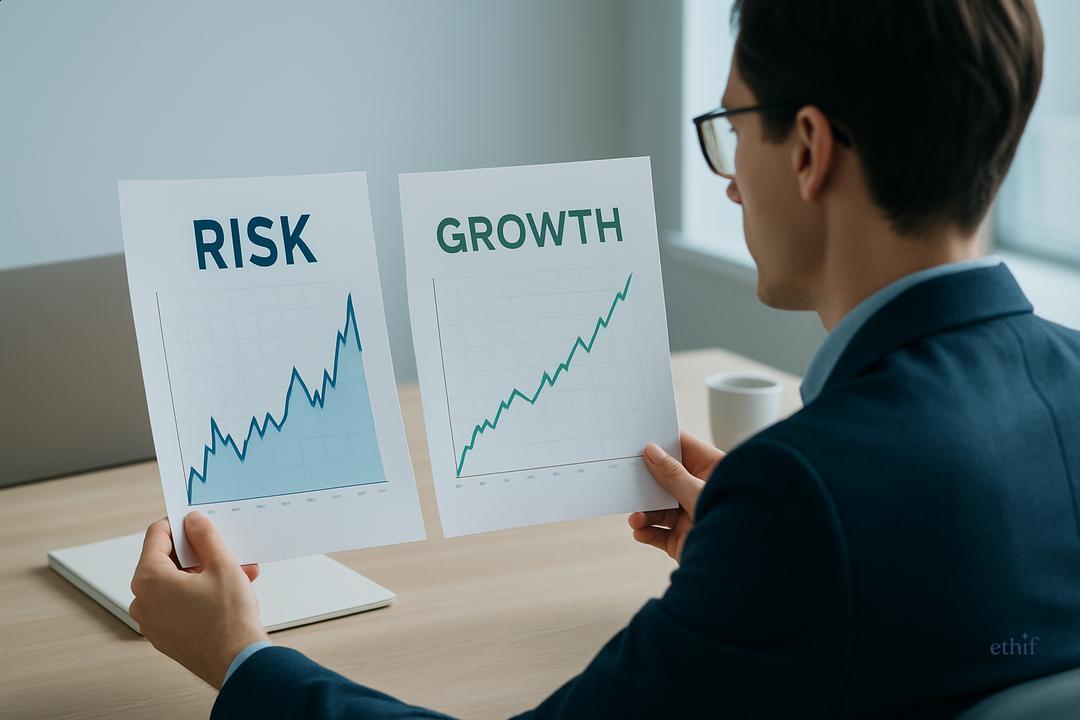
La relation entre risque et rendement, c’est comme un équilibre à trouver à chaque fois que vous placez votre argent. Quand on mise sur un rendement plus élevé, il faut toujours accepter un niveau de risque plus important.
Définition de risque et de rendement
Le risque, c’est l’incertitude concernant le résultat d’un placement. Plus simplement, c’est la possibilité de perdre une partie ou la totalité de votre argent. Le rendement, lui, est ce que vous gagnez en plus de votre mise de départ, exprimé le plus souvent en pourcentage.
En finance, le risque est souvent mesuré par la volatilité, c’est-à-dire l’écart entre les hauts et les bas de vos gains potentiels. Un livret d’épargne a un risque faible : il rapporte peu, mais vous ne risquez presque rien.
Pourquoi ils sont indissociables
Rendement et risque vont toujours ensemble. Plus on espère gagner, plus il faut accepter d’être exposé à la possibilité de perdre.
Des institutions comme l’Autorité des marchés financiers rappellent souvent : « Une possibilité de rendement élevé s’accompagne toujours d’un risque élevé. » Autrement dit, il n’existe pas de placement miracle sans risques.
Exemples concrets d’investissements différents
Un placement garanti, comme un livret ou certains contrats d’assurance-vie, privilégie la sécurité du capital. Vos gains sont faibles mais prévisibles.
À l’inverse, investir en actions peut rapporter bien plus si leur valeur augmente avec le temps. Mais les actions peuvent aussi perdre de la valeur, parfois brusquement. Les obligations sont un compromis : elles offrent souvent un rendement moyen, pour un risque généralement limité mais supérieur à un placement garanti. Avant de choisir, il vaut mieux comparer ces différentes options et penser à son propre niveau de confort avec l’incertitude.
Comment mesurer et équilibrer le risque
Mesurer et équilibrer le risque, c’est surtout comprendre à quel point un investissement peut bouger et s’assurer que cette variation ne vous mettra pas trop mal à l’aise. Tout le monde n’a pas les mêmes attentes ni le même confort face à la perte potentielle.
Volatilité et échelles de risque
La volatilité, c’est la façon dont la valeur d’un placement peut monter ou descendre fortement d’une période à l’autre. Une échelle de risque de 1 à 7, reconnue par l’AMF, aide à comparer facilement plusieurs produits d’épargne.
Un livret d’épargne est souvent classé « 1 » (très sûr), alors que des actions ou certains fonds risqués peuvent atteindre « 6 » ou « 7 ». Si vous prévoyez investir pour au moins 3 à 10 ans, la volatilité a plus de temps pour se lisser. Un conseil pratique : avant de choisir un produit, vérifiez toujours son niveau sur l’échelle et demandez-vous si ce chiffre vous correspond vraiment.
Ratio risque/rendement expliqué simplement
Plus un investissement est risqué, plus il doit présenter un potentiel de rendement élevé. À l’inverse, moins un placement est risqué, plus le rendement sera faible.
Ce qui compte surtout, c’est de ne jamais viser un rendement au-delà de sa propre capacité à accepter des pertes. Par exemple, si vous ne supportez pas l’idée de perdre temporairement de l’argent, mieux vaut viser des placements moins volatils. Pour s’exercer, comparez deux placements : le premier à risque faible qui rapporte peu, le second plus risqué offrant un potentiel de gain plus fort, mais qui peut aussi décevoir plusieurs années de suite.
Trouver son propre seuil de tolérance
Avoir une tolérance au risque, c’est accepter la possibilité de voir son solde baisser, parfois fortement. De nombreux questionnaires simulent une perte de 20 % ou de 40 % pour estimer si cela vous ferait paniquer ou non.
Un bon test : imaginez une chute soudaine de votre épargne. Si cela vous empêcherait de dormir la nuit, il vaut mieux revoir vos choix. Chaque profil est différent : certains préfèrent la stabilité, d’autres acceptent la fluctuation pour espérer gagner davantage sur le long terme. Le plus important est de rester fidèle à votre zone de confort.
Principaux types de placements et leur niveau de risque
Il existe de nombreux types de placements. Chacun a son niveau de risque, du plus sécurisé au plus aventureux. Savoir où placer son argent passe par comprendre ces différences.
Placements garantis et sans risque
Les placements sans risque protègent le montant que vous placez, mais rapportent peu. C’est le cas des livrets d’épargne réglementés comme le Livret A, du fonds en euros ou des bons du Trésor.
Ces produits garantissent normalement de ne pas perdre votre capital, même si leur rendement est faible. Attention, ils ne protègent pas toujours contre l’inflation. Pour ceux qui veulent dormir tranquille, privilégier ces solutions pour l’épargne de sécurité reste une bonne base.
Investissements en actions et fonds diversifiés
Les actions offrent un rendement espéré plus élevé, mais leur valeur peut beaucoup varier d’une année à l’autre. Investir dans des fonds diversifiés permet de répartir ce risque entre plusieurs types d’actifs.
Selon l’AMF, un profil prudent limitera les actions à moins de 30%, un profil équilibré entre 30% et 70%, et un profil dynamique ira au-delà de 70% d’actions. Privilégier les fonds diversifiés aide à éviter de tout miser sur une seule entreprise ou un seul secteur.
Produits plus spéculatifs et risques associés
Les options, produits structurés, ou investissements très spécialisés sont considérés comme spéculatifs. Ils peuvent connaître des variations très fortes, avec des possibilités de perte immédiate du capital.
Dans ces cas, le risque peut venir de la volatilité, de l’effet de levier ou du marché lui-même. Si vous débutez ou que vous ne souhaitez pas prendre de grands risques, ce type de placements est à réserver à une petite part de votre épargne, et seulement après avoir sécurisé ses bases.
Astuces pour limiter les pertes et investir sereinement
Investir sereinement, ce n’est pas chercher à éviter tout risque, mais à mieux le gérer. Il existe des astuces simples pour limiter les pertes et se sentir plus à l’aise dans le temps.
Diversification : comment faire simplement
Diversifier, c’est ne pas tout miser sur le même placement. On évite ainsi de voir toute son épargne chuter si un seul secteur est touché.
Un exemple concret : répartir ses économies entre livrets, actions et obligations. Même avec peu, on peut commencer en mélangeant différents produits ou en choisissant un fonds diversifié. L’idée est simple : plus vos placements sont variés, moins une grosse baisse vous impactera.
L’importance de l’horizon de placement
Plus vous laissez votre argent investi longtemps, plus vous pouvez lisser les fluctuations. L’histoire montre que les actions peuvent baisser une année, mais gagner sur cinq ou dix ans.
Pour vos projets à court terme, privilégiez la sécurité. Pour ceux à long terme, oser un peu plus de risque peut payer sur la durée. Un conseil : définissez à l’avance pour combien de temps vous pouvez laisser chaque part de votre épargne sans en avoir besoin.
Gérer ses émotions face à la volatilité
Les marchés montent et descendent : c’est normal. Le plus difficile est souvent de rester calme et d’éviter de paniquer, surtout quand tout le monde vend.
Les experts répètent souvent que « l’investissement est un marathon, pas un sprint ». Si la volatilité vous stresse, évitez de consulter votre solde trop souvent. Garder la tête froide aide à limiter les erreurs et favorise le succès à long terme.